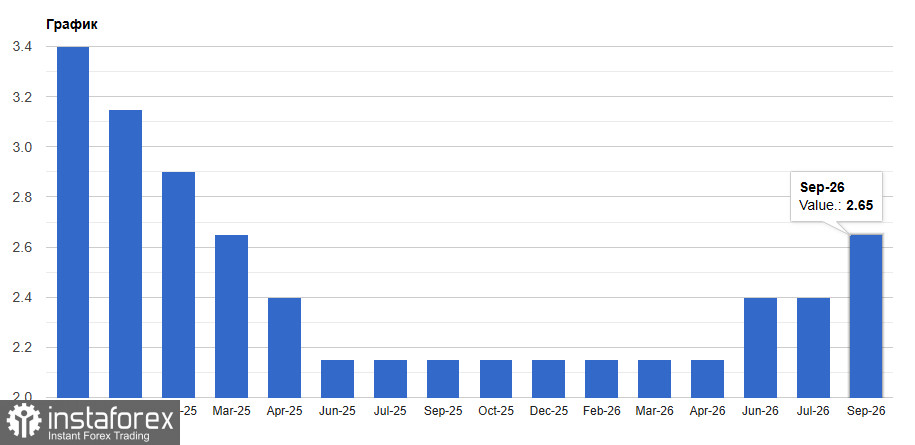
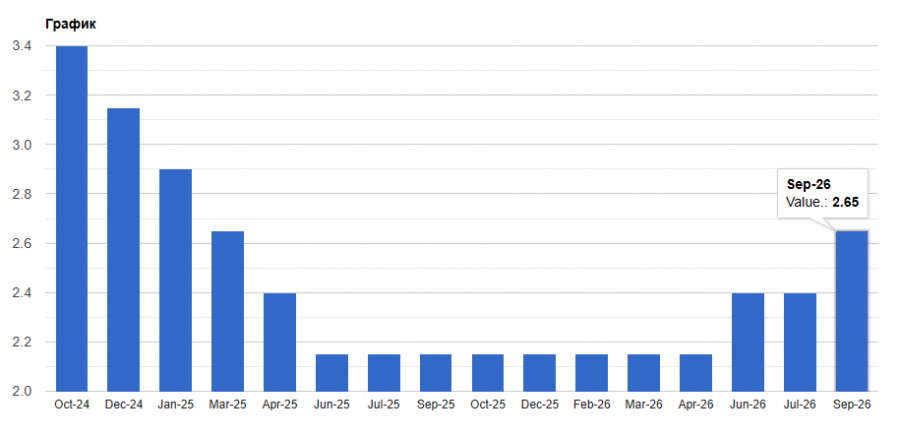
Une pause de la Fed en octobre et les débats parmi les responsables américains ont maintenu l’EUR/USD proche de ses plus bas de 17 mois — désormais, l’attention se tourne vers la Banque centrale européenne. La BCE devrait largement maintenir ses taux d’intérêt inchangés aujourd’hui. Le taux de dépôt devrait rester à 2,50 % et le principal taux de refinancement proche de 2,65 % — une prévision consensuelle parmi les économistes — tandis que la banque gère les retombées du choc obligataire français et le retour des tensions inflationnistes sur les prix de l’énergie.
La pause s’explique simplement. L’inflation dans la zone euro est environ deux fois supérieure à l’objectif de 2 % et pourrait s’approcher de 4 % à court terme, mais la hausse est concentrée dans l’énergie. Cela donne aux responsables politiques plus de temps pour évaluer si l’inflation se diffuse au reste de l’économie. L’économie de la zone euro tient le coup mais perd de son élan, et la hausse des taux a déjà durci les conditions financières. La plupart des analystes s’attendent donc à ce que la BCE marque une pause afin d’éviter d’accentuer les tensions sur les marchés obligataires souverains.
La véritable question pour les marchés concerne un mouvement en décembre. Beaucoup anticipent une dernière hausse de taux lors de la réunion de décembre, quand la BCE publiera de nouvelles prévisions d’inflation jusqu’en 2028 — et certains scénarios n’envisagent des baisses de taux qu’en 2028. Renoncer à une hausse en octobre pour agir en décembre préserverait un rythme de resserrement trimestriel et montrerait que la banque ne cède pas à la panique. Christine Lagarde et ses collègues plaident pour une approche « mesurée » tout en insistant sur l’incertitude, en notant que les évolutions au Moyen-Orient pourraient modifier les perspectives.
La marge pour un resserrement supplémentaire est limitée. Relever nettement les taux au‑delà des niveaux actuels sera difficile. La politique monétaire se situe déjà vers le haut de la fourchette des estimations du taux neutre, et un pic sensiblement plus élevé supposerait des signes d’inflation persistante hors énergie — par exemple, des tensions salariales durables. Ces signaux sont rares : peu d’indicateurs de haute fréquence pertinents ont été publiés depuis la réunion de septembre. Eurostat publiera vendredi l’estimation préliminaire du PIB du troisième trimestre, et les principales économies de la zone euro dévoileront leur inflation d’octobre, des données que les marchés suivront de près.
La France est le principal foyer de tensions. Les marchés scruteront les commentaires de Lagarde sur la volatilité des obligations françaises, qui s’étend à des pays comme l’Italie. L’écart entre les OAT françaises à 10 ans et les Bunds allemands a récemment atteint son plus haut niveau depuis 2011, sur fond de déficit important, de fragmentation politique et de manifestations dans la rue.
L’avenir de Lagarde reste également une question ouverte. Les rumeurs selon lesquelles elle pourrait quitter son poste avant la fin de son mandat persistent après qu’elle a confirmé envisager de partir plusieurs mois avant l’échéance de son mandat en octobre prochain. Au sein de la BCE, de plus en plus de voix s’attendent à une annonce en janvier, et toute clarification précoce laisserait au bloc le temps de choisir un successeur.
Selon moi, la pause est déjà intégrée dans les cours, si bien que la réaction de l’euro dépendra du ton adopté par Lagarde. Si elle se cantonne à des commentaires prudents sur les obligations françaises et laisse entendre qu’une hausse en décembre reste possible, l’euro pourrait bénéficier d’un bref répit, tout en restant bridé par les risques français et le pétrole. Si elle insiste sur la fragilité du marché obligataire ou minimise la probabilité d’un mouvement en décembre, la pression sur l’euro s’accentuera. Ma principale inquiétude ne tient pas à la pause elle‑même, mais à l’impression que la BCE est en train de perdre la maîtrise des marchés souverains français.
Concernant les éléments techniques sur l’EUR/USD, les acheteurs devraient chercher à reconquérir 1,1150 pour viser 1,1175, avec une nouvelle progression vers 1,1195, ce qui ne serait possible qu’avec le soutien des grands intervenants. À la baisse, les acheteurs devraient apparaître autour de 1,1130. Si ce niveau cède, il faudra attendre une cassure sous 1,1110 ou envisager des positions longues à partir de 1,1080.
Concernant les éléments techniques sur le GBP/USD, les acheteurs de sterling doivent franchir la résistance à 1,3330 pour viser 1,3360. Cela ouvrirait la voie à 1,3390, mais un dépassement durable de ce niveau serait difficile. En cas de repli de la paire, les vendeurs chercheront à reprendre la main autour de 1,3300. Une cassure en dessous de ce seuil porterait un coup aux haussiers et pourrait entraîner le GBP/USD vers 1,3270 puis 1,3240.